2026년 7월 전국 주택 매매거래량은 6만 3,185건으로 한 달 전보다 8.2% 줄었습니다. 반면 전국 미분양 주택은 6만 8,217호로 1.1% 늘었습니다. 거래가 줄고 미분양이 늘었다는 두 숫자만 보면 시장이 빠르게 식는 것처럼 보이지만, 준공 후 미분양은 오히려 2.1% 감소했습니다.
이 글은 국토교통부가 2026년 8월 31일 공표한 7월 주택통계를 기준으로, 올해 1월부터 7월까지의 흐름과 숫자를 읽을 때 주의할 점을 정리합니다.
최종 업데이트: 2026년 9월 4일 · 거래량은 신고일 기준이며 가격 상승·하락을 직접 나타내는 지표가 아닙니다.
핵심 지표 한눈에 보기
| 지표 | 2026년 6월 | 2026년 7월 | 전월 대비 |
|---|---|---|---|
| 전국 주택 매매거래 | 68,819건 | 63,185건 | -8.2% |
| 수도권 매매거래 | 39,081건 | 34,749건 | -11.1% |
| 비수도권 매매거래 | 29,738건 | 28,436건 | -4.4% |
| 전체 미분양 | 67,464호 | 68,217호 | +1.1% |
| 준공 후 미분양 | 29,786호 | 29,152호 | -2.1% |
매매거래량은 3월 고점 이후 등락
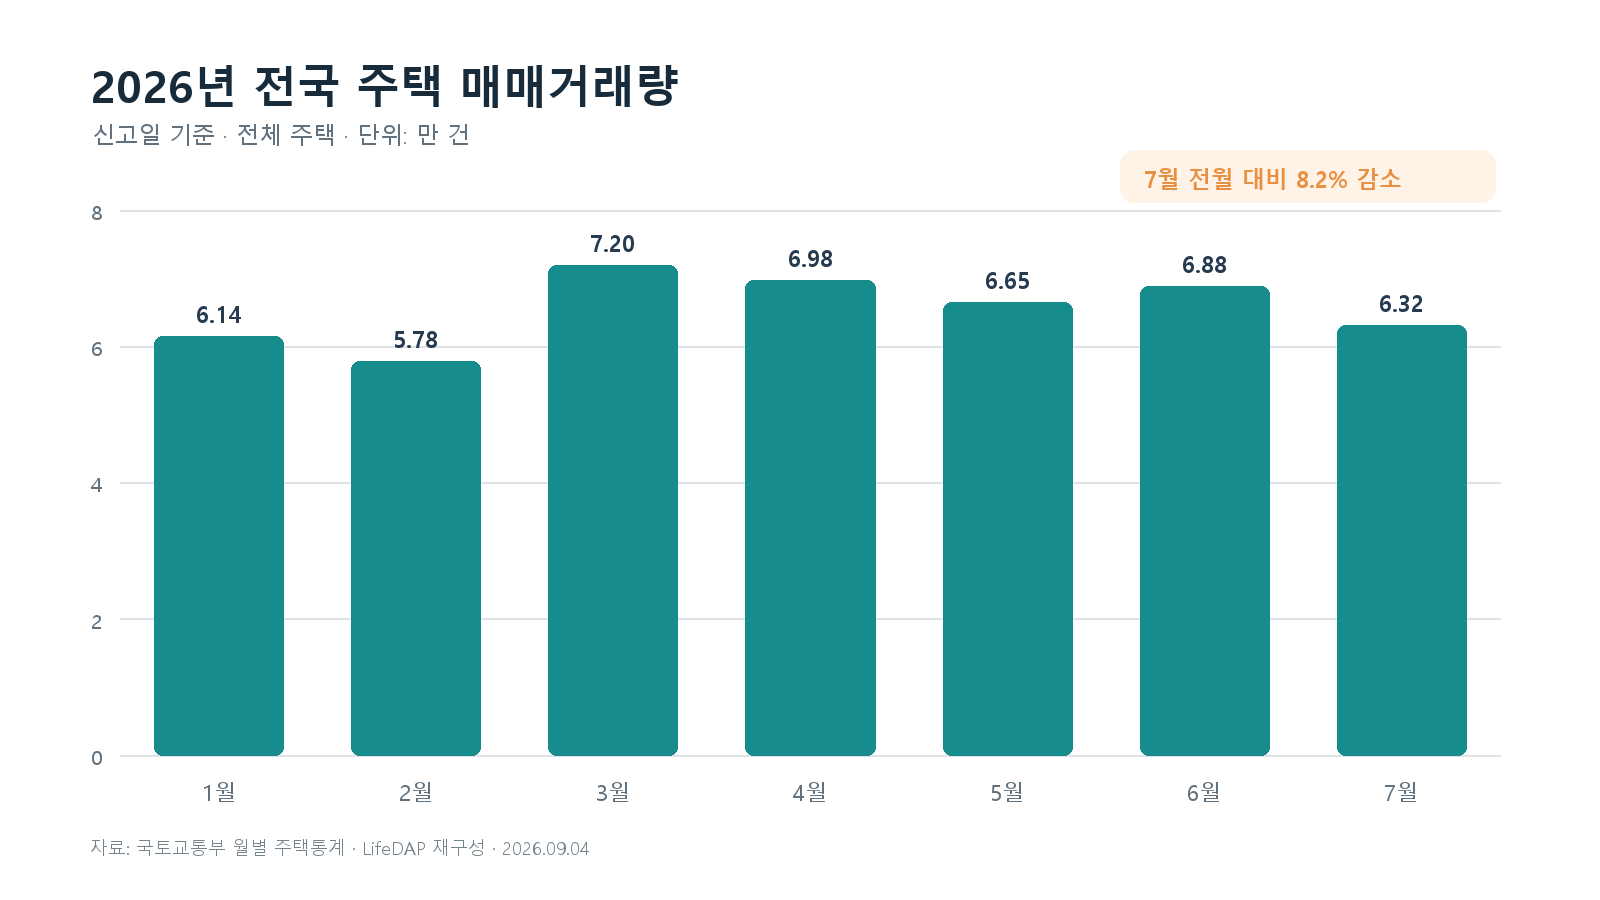
올해 전국 주택 매매거래량은 1월 6만 1,450건에서 2월 5만 7,785건으로 줄었다가 3월 7만 1,975건으로 크게 늘었습니다. 이후 4월 6만 9,755건, 5월 6만 6,490건, 6월 6만 8,819건을 기록했고 7월에는 6만 3,185건으로 다시 감소했습니다.
7월 감소 폭은 수도권이 더 컸습니다. 수도권 거래는 전월보다 11.1% 줄었고 비수도권은 4.4% 감소했습니다. 다만 거래량만으로 집값 방향을 단정할 수는 없습니다. 거래가 적어도 일부 선호 지역의 가격이 오를 수 있고, 거래가 늘어도 급매 소진이나 지역별 공급 요인이 작용했을 수 있기 때문입니다.
전체 미분양은 늘었지만 준공 후 미분양은 감소
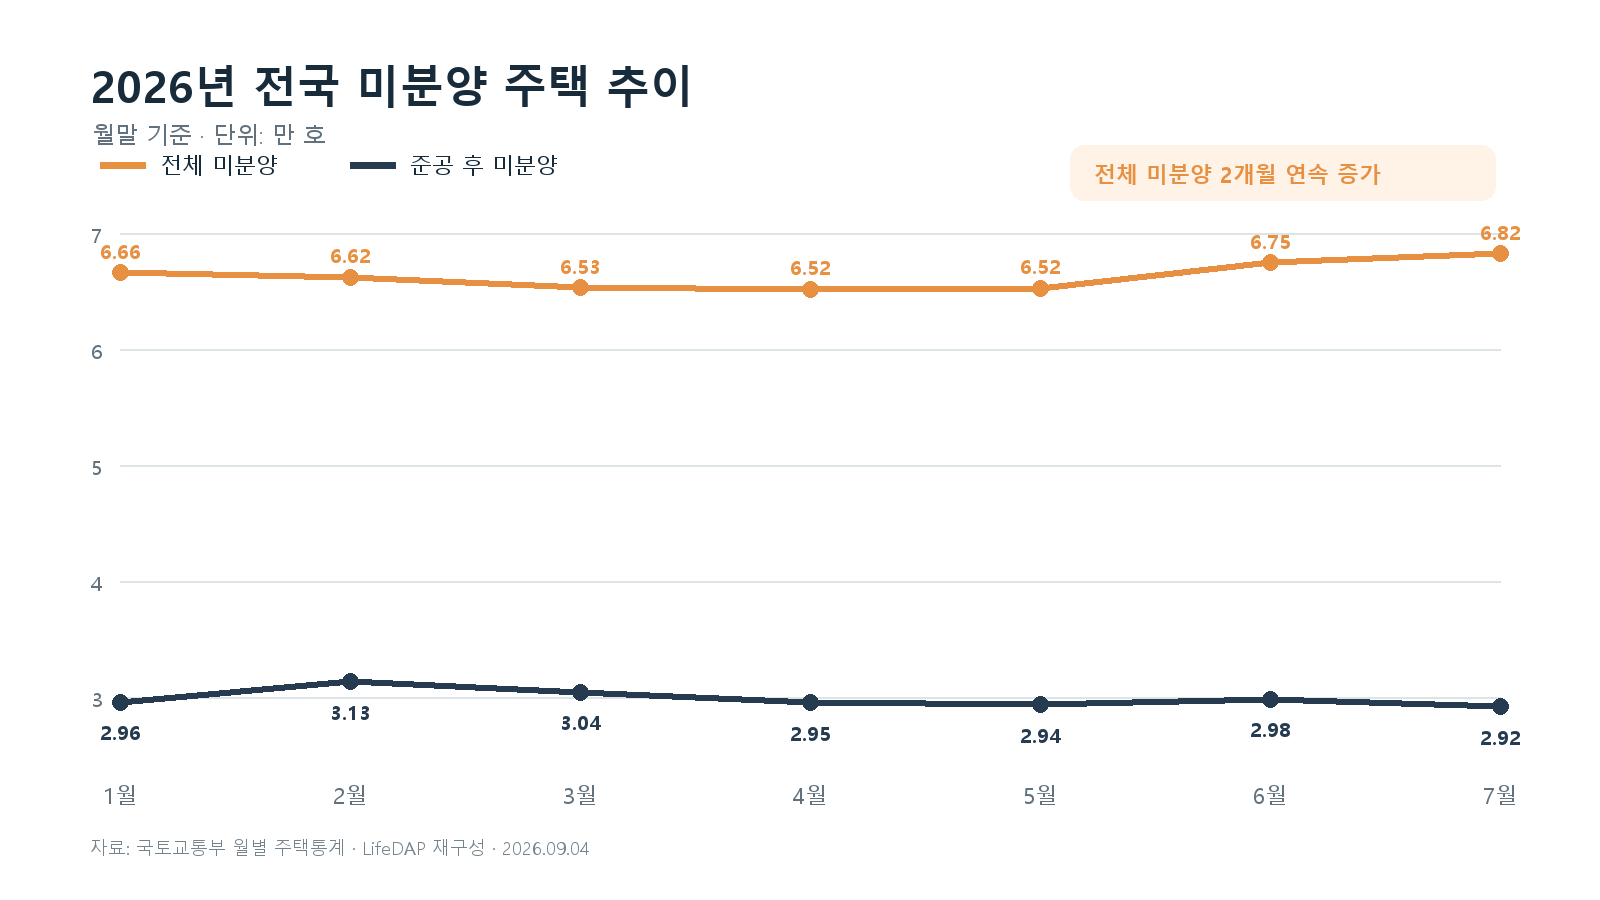
전국 미분양은 3월과 4월에 6만 5천 호 수준까지 낮아졌지만 6월 6만 7,464호, 7월 6만 8,217호로 두 달 연속 증가했습니다. 반면 공사가 끝났는데도 팔리지 않은 준공 후 미분양은 6월 2만 9,786호에서 7월 2만 9,152호로 634호 줄었습니다.
두 지표가 반대로 움직였다는 것은 7월 전체 미분양 증가분이 준공 전 물량에서 발생했음을 뜻합니다. 이것이 곧 시장 개선 또는 악화를 확정하는 신호는 아닙니다. 신규 분양 시점, 지역별 수요, 할인 판매나 공공 매입 등 여러 요인이 함께 작용할 수 있습니다.
숫자를 볼 때 반드시 구분할 세 가지
1. 거래량은 신고일 기준이다
국토부 월별 매매거래량은 신고일 기준 집계입니다. 실제 계약일과 신고일 사이에는 시차가 있으므로 해당 월에 체결된 계약만을 뜻하지 않습니다. 실거래가 공개시스템에서 계약일 기준으로 조회한 숫자와 차이가 날 수 있습니다.
2. 전체 미분양과 준공 후 미분양은 다르다
전체 미분양에는 공사 중인 주택과 준공된 주택이 함께 포함됩니다. 준공 후 미분양은 입주 가능한 상태에서도 팔리지 않은 물량이어서 사업자 자금 부담과 지역 수급을 판단할 때 별도로 확인할 필요가 있습니다.
3. 전국 합계보다 지역 구성이 중요하다
7월 수도권 미분양은 1만 9,459호로 전월보다 3.7% 증가했고, 비수도권은 4만 8,758호로 0.1% 늘었습니다. 같은 전국 통계 안에서도 지역별 흐름이 다르므로 실제 매수·분양 판단에는 시도와 시군구 단위 자료를 함께 봐야 합니다.
실수요자가 확인할 체크리스트
- 관심 지역의 최근 6~12개월 매매거래량과 실거래가격을 함께 확인합니다.
- 전체 미분양 중 준공 후 미분양 비중이 커지는지 봅니다.
- 입주 예정 물량과 신규 분양 물량을 같은 생활권 단위로 비교합니다.
- 전국 평균만으로 특정 아파트의 가격 방향을 판단하지 않습니다.
- 월별 수치는 변동성이 있으므로 최소 3개월 이상 흐름을 봅니다.
결론: 거래 둔화와 미분양 증가가 함께 나타난 7월
2026년 7월에는 전국 주택 매매거래가 줄고 전체 미분양이 늘었습니다. 다만 준공 후 미분양은 감소했기 때문에 한 달 수치만으로 시장 전체가 같은 방향으로 움직였다고 보기는 어렵습니다.
다음 통계를 볼 때는 거래량의 반등 여부, 전체 미분양 증가가 이어지는지, 준공 후 미분양과 지역별 물량이 어떻게 달라지는지를 함께 확인하는 것이 핵심입니다.
데이터 출처
이 콘텐츠는 공개된 공식 통계를 재구성한 정보 자료입니다. 개별 지역과 주택의 매수·매도 판단을 대신하지 않으며, 최신 수치는 원문에서 다시 확인하시기 바랍니다.
함께 보면 좋은 시장 지표
월별 주택 통계를 해석할 때는 거래 건수와 공급 재고만 따로 보지 말고 금리, 입주 예정 물량, 전세가격, 인허가와 착공 실적도 함께 살펴보는 편이 좋습니다. 대출 이자 부담이 커지면 구매 결정이 늦어질 수 있고, 특정 지역에 새 아파트 입주가 몰리면 전국 흐름과 다른 움직임이 나타날 수 있습니다.
특히 한 달의 증감률보다 세 달 이동 방향을 확인하면 계절적 변동이나 신고 시차에 따른 착시를 줄일 수 있습니다. 관심 지역을 정했다면 같은 기간의 실거래가격과 거래 건수, 전세 매물, 향후 입주 계획을 나란히 기록해 보세요. 숫자 하나보다 여러 지표가 같은 방향을 가리키는지가 실제 의사결정에 더 유용합니다.
자금 계획을 세우는 단계라면 기준금리 변화가 주택대출에 미치는 영향도 함께 확인할 수 있습니다. 금리 발표 직후의 시장 반응과 실제 대출금리 반영 사이에는 시차가 있으므로, 계약 전에는 이용할 금융회사의 최신 조건을 별도로 확인해야 합니다.